Hollanda’da yaşayan Türklerin hayatı iki ülkeye yayılıyor; ölümden sonra geride kalan miras da iki ayrı hukuk ve bürokrasi düzeniyle karşı karşıya kalabiliyor.
İlhan KARAÇAY yazdı:
 Hollanda’da yaşayan ve Türkiye ile bağını sürdüren yüz binlerce Türk için miras, tek ülkenin sınırları içinde kalan bir mesele değil.
HAYATIMIZ İKİ ÜLKEDE, MİRASIMIZ DA İKİ ÜLKEDE…
Değerli Okurlarım,
Hollanda’da yaşayan biz Türklerin büyük bir bölümünün hayatı iki ülkeye yayılmış durumda. Burada çalışıyor, emekli oluyor, ev sahibi oluyor ve çocuklarımızla birlikte yaşıyoruz. Türkiye’de ise kimi zaman aileden kalmış bir evimiz, küçük bir arsamız, yazlığımız, banka hesabımız veya henüz paylaşılmamış bir miras hakkımız bulunuyor. Hayat iki ülkeye yayılınca, ölümden sonra geride bırakılan miras da yalnızca bir ülkenin meselesi olmaktan çıkıyor.
Almere’de Erfrecht Alliantie tarafından düzenlenen miras hukuku, vasiyetname ve yaşam vasiyetnamesi konulu toplantıya katıldım. Salondaki ilgi ve sorular, insanların ölümden sonrasını düşünmekten çok, geride kalan eşini ve çocuklarını korumak istediğini gösteriyordu.
Toplantıdan sonra görüştüğüm miras ve vergi hukuku uzmanı Neill Buijze ile, vasiyetname ile yaşam vasiyetnamesinin birbirine uyumlu hazırlanması, miras vergisinin önceden hesaplanması ve aile durumuna göre kişisel görüş alınması üzerinde durduk.
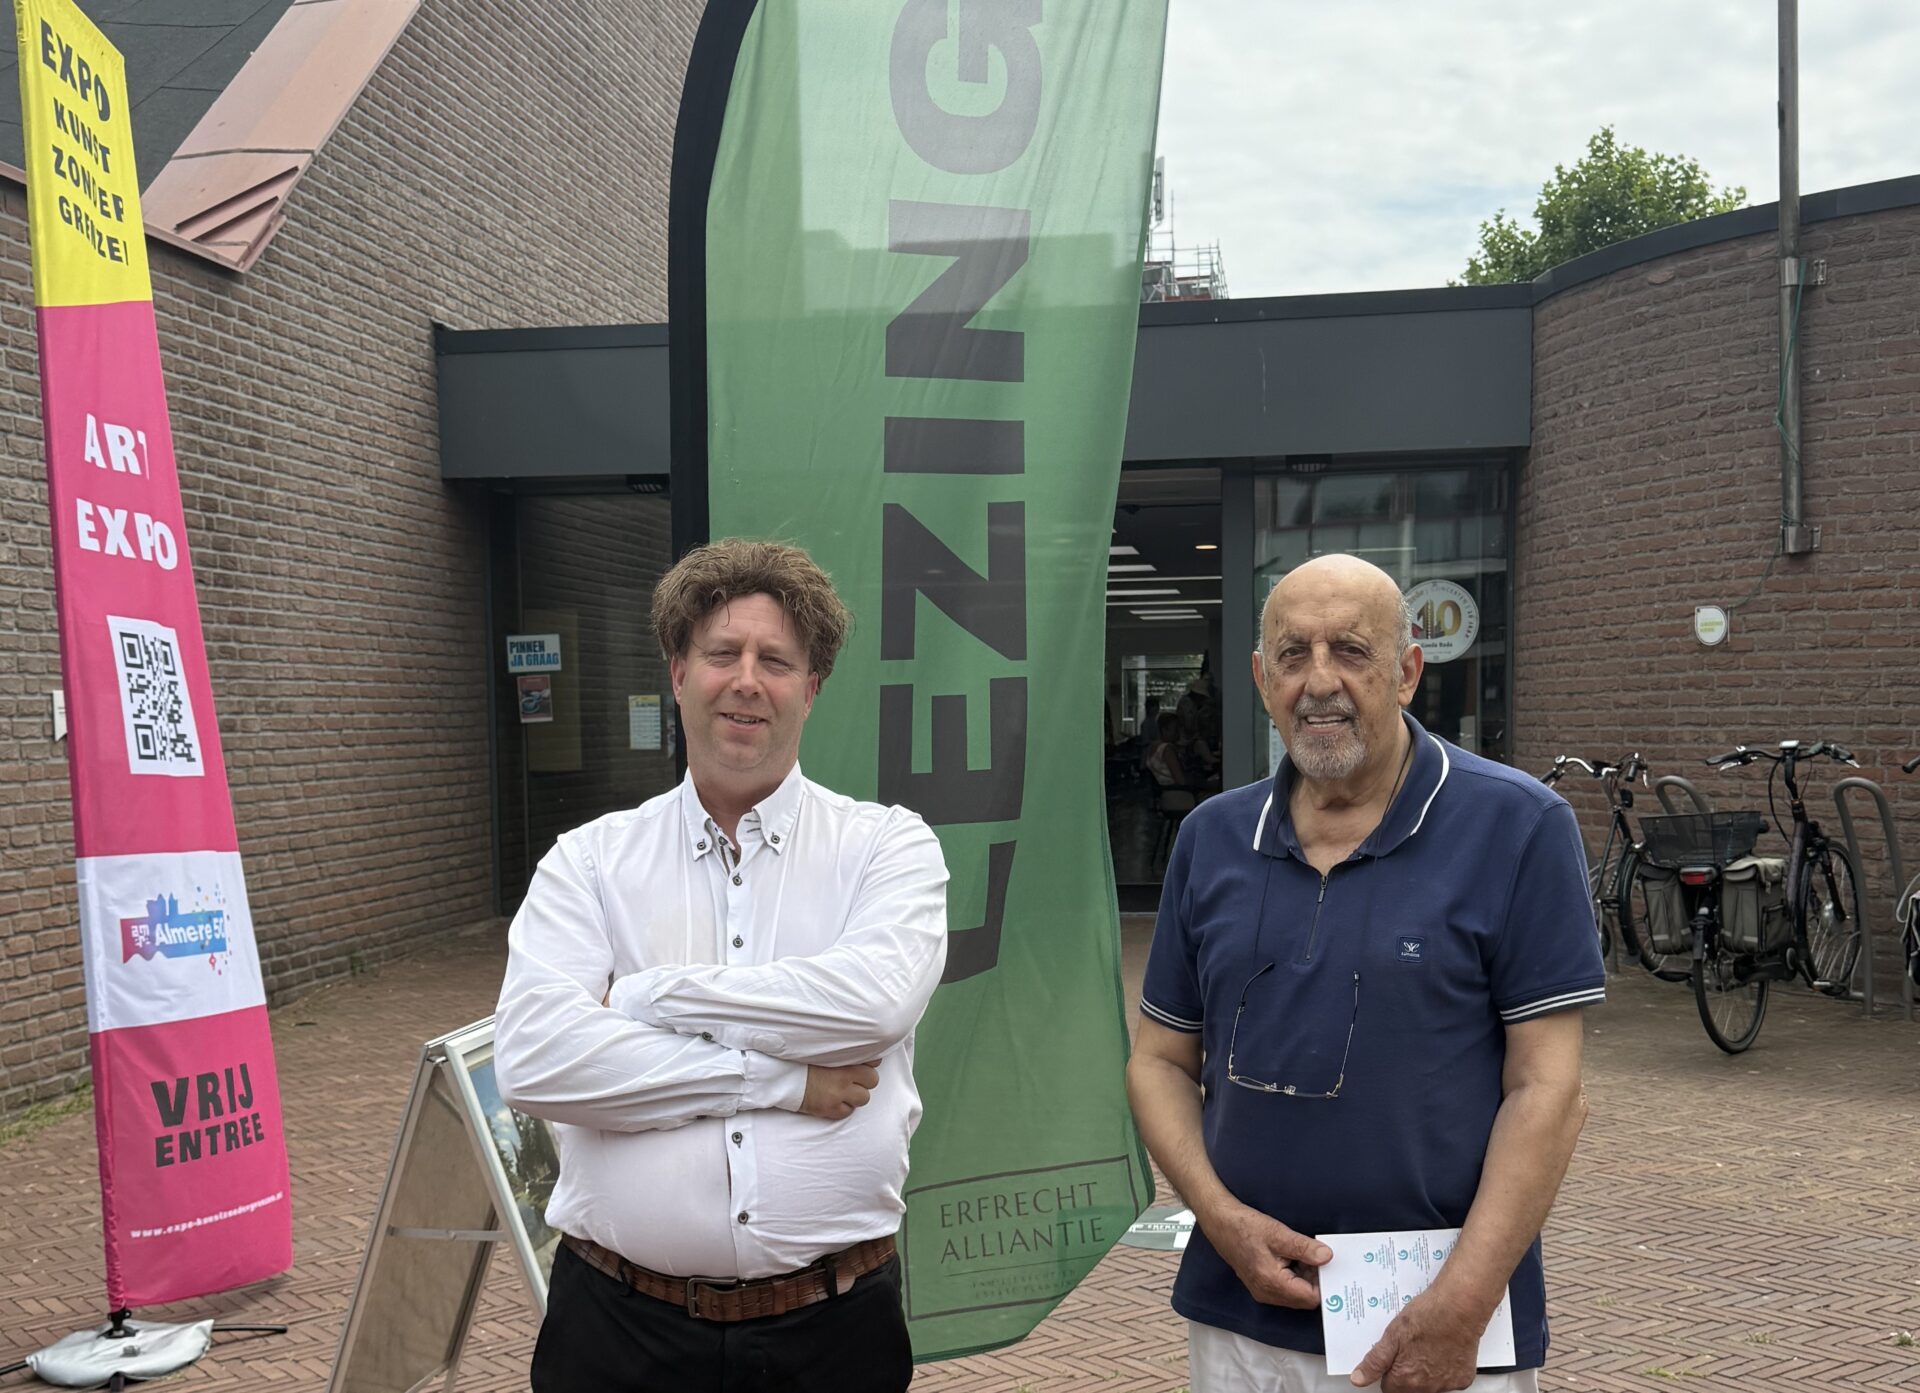 İlhan Karaçay, Almere’deki toplantının ardından Erfrecht Alliantie’nin konuşmacısıyla birlikte. Toplantı, miras hukuku ile vasiyetname ve yaşam vasiyetnamesine ayrılmıştı.
TÜRKLER İÇİN ASIL MESELE, SINIRLARI AŞAN MİRAS
Toplantıda anlatılan genel kurallar, Hollanda’daki herkes için önemliydi. Fakat Türkiye kökenli aileler açısından dosyanın fazladan bir katmanı var. Çünkü kişinin ikamet ettiği ülke Hollanda olabilir, Türk vatandaşlığı da bulunabilir, çocukları farklı ülkelerde yaşayabilir ve taşınmaz mallarının bir bölümü Türkiye’de olabilir. Böyle bir tabloda “Ben Hollanda’da vasiyetname yaptırdım, artık her şey tamamdır” demek güvenli değildir.
Avrupa Birliği’nin miras düzenlemesinde genel hareket noktası, ölen kişinin son olağan ikametgâhıdır. Kişi vasiyetnamesinde sahip olduğu vatandaşlıklardan birinin hukukunu seçebilir. Çifte vatandaşlığı bulunan biri açısından bu seçim özellikle önem taşır.
Ancak, Türkiye Avrupa Birliği üyesi değildir ve kendi milletlerarası özel hukuk kurallarını uygular. Türkiye’de yürürlükteki 5718 sayılı Kanun’un 20’nci maddesi, mirası kural olarak ölenin millî hukukuna bağlarken, Türkiye’de bulunan taşınmazlar hakkında Türk hukukunun uygulanacağını açıkça belirtir.
Hollanda’da yapılan hukuk seçiminin Türkiye’deki işlemlerde de kendiliğinden aynı sonucu doğuracağı düşünülmemelidir. Türk vatandaşlığı da bulunan çifte vatandaşların durumu, Türkiye’nin kendi kuralları bakımından ayrıca değerlendirilmelidir.
İşte Türkler bakımından en kritik nokta budur: Hollanda’daki ev, banka hesabı ve yatırımlar için yapılan plan ile Türkiye’deki tapulu malın intikali aynı uygulama zincirini izlemeyebilir. Hollanda’daki noter ile Türkiye’deki noter veya avukatın birbirinden habersiz hazırladığı belgeler de yorum ve uygulama sorunları yaratabilir. Bu nedenle hazırlık yapılırken bütün mal varlığı, vatandaşlıklar, aile yapısı ve eski belgeler tek dosyada görülmelidir.
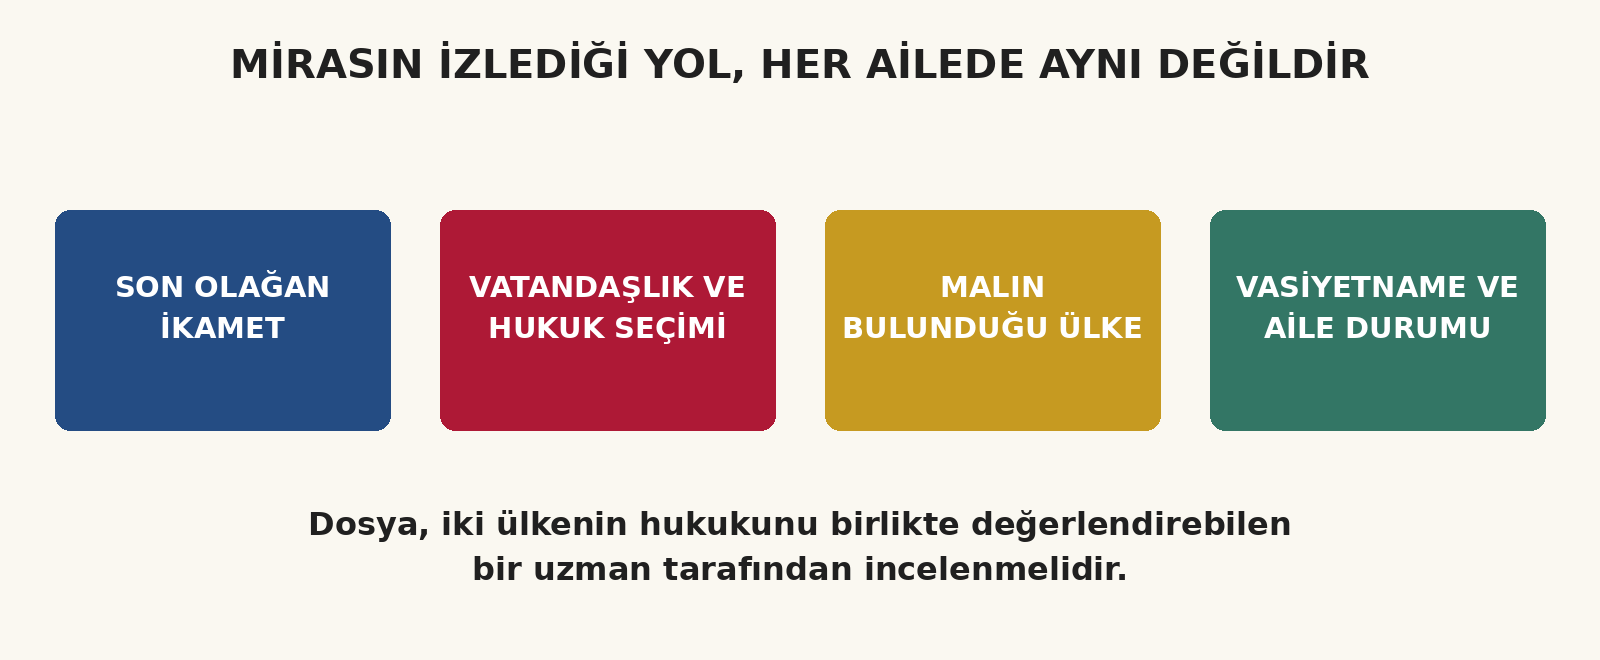 Hangi hukukun uygulanacağı yalnızca pasaporta bakılarak belirlenmez. Son olağan ikametgâh, hukuk seçimi, malın bulunduğu ülke ve aile yapısı birlikte değerlendirilir.
VASİYETNAME İLE YAŞAM VASİYETNAMESİ AYNI ŞEY DEĞİL
Türkçede “levenstestament” için kullanılan yaşam vasiyetnamesi sözü, zaman zaman yanlış anlaşılıyor. Vasiyetname ölümden sonra hüküm doğurur. Kimlerin mirasçı olacağı, belirli bir malın kime bırakılacağı, vasiyeti kimin yerine getireceği ve çocuklarla ilgili bazı istekler bu belgede düzenlenebilir.
Ancak, vasiyetname yapmak, kişinin bütün mirasını hiçbir sınırlama olmadan istediğine bırakabileceği anlamına gelmez. Uygulanacak ülke hukukuna göre, eşin ve çocukların vasiyetnameyle tamamen ortadan kaldırılamayan bazı hakları bulunabilir.
Yaşam vasiyetnamesi ise kişi hayattayken önem kazanır. Demans, beyin kanaması, ağır hastalık veya kaza nedeniyle kendi kararlarını veremeyen bir insanın banka hesabını kimin yöneteceği, faturalarını kimin ödeyeceği, evini kimin kiraya verebileceği veya satabileceği, vergi ve sigorta işlerini kimin takip edeceği bu belgede belirlenebilir. Kişisel bakım ve sağlık konularındaki istekler ile bu alanlarda muhatap olacak kişiler de kayda geçirilebilir.
Çocukların anne veya babalarının işlerini zaten kendiliğinden yürütebileceği sanılıyor. Oysa yetişkin bir kişinin çocuğu olmak, O kişinin banka hesabında işlem yapmaya veya evini satmaya tek başına yetmez. Geçerli ve yeterli bir yetki yoksa mahkeme yoluyla bewind, curatele veya mentorschap gibi koruma tedbirleri gündeme gelebilir. Bu işlemler de aile için zaman, masraf ve denetim anlamına gelir.
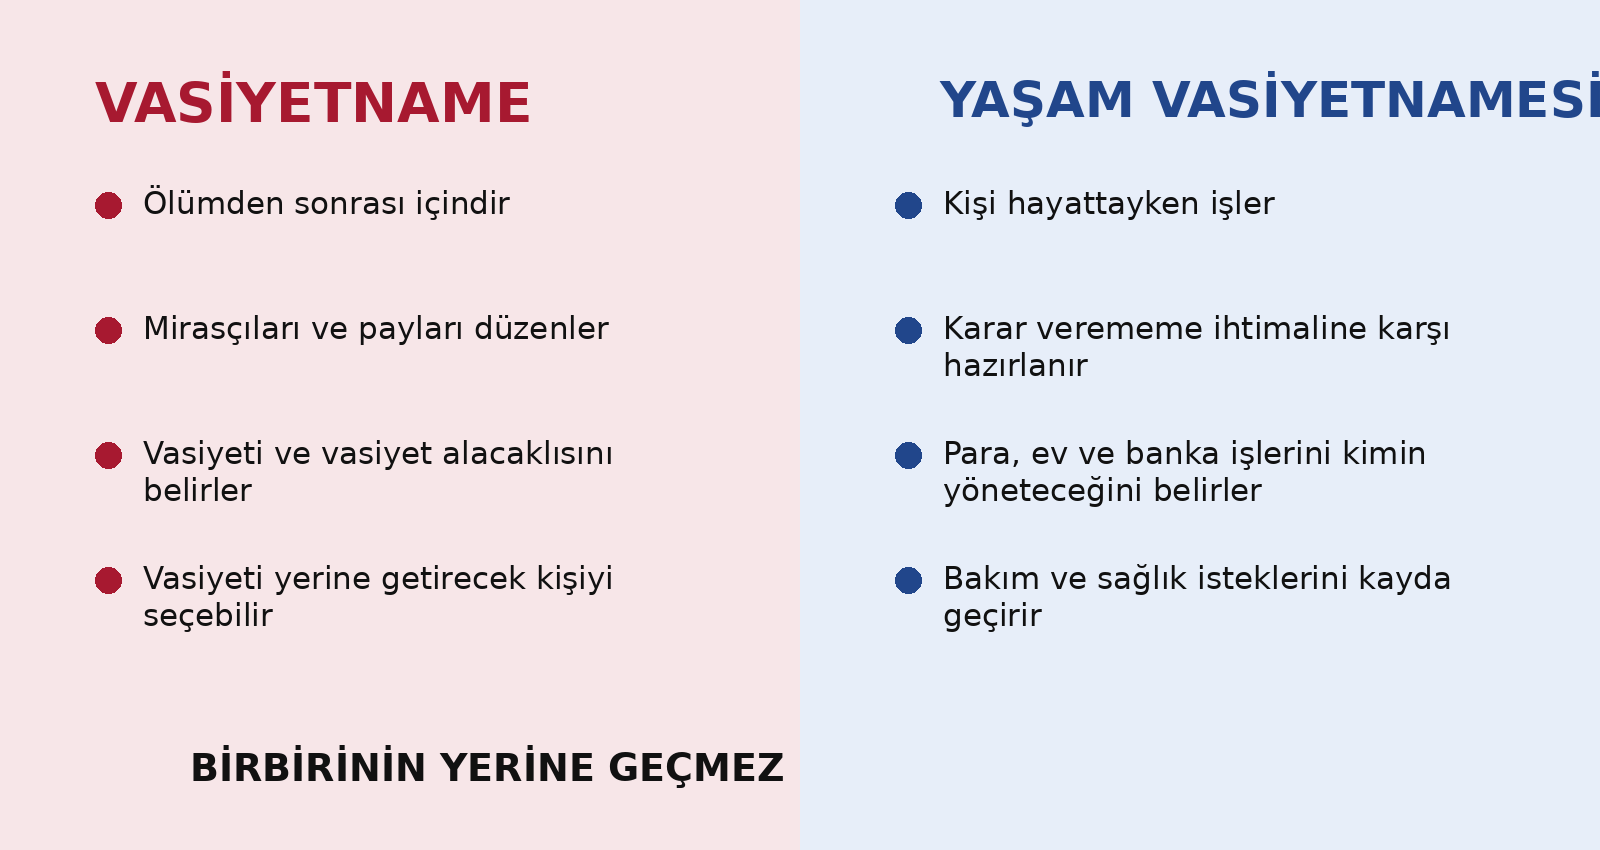 Vasiyetname ölümden sonrasını, yaşam vasiyetnamesi ise kişi hayattayken kendi kararlarını veremediği dönemi düzenler. İki belge birbirinin yerine geçmez.
TÜRKİYE’DEKİ EV İÇİN AYRI DİKKAT GEREKİYOR
Türkiye’de ev, arsa veya tarla sahibi olanların tapu bilgilerinin güncel olması gerekir. Eski köy adı, değişen ada ve parsel numarası, aile içinde yapılmış fakat tapuya işlenmemiş paylaşım, hisseli mülkiyet veya yıllardır tamamlanmamış intikal işlemi, ölümden sonra çocukların karşısına büyük bir dosya olarak çıkabilir. “Herkes kimin payı olduğunu biliyor” sözü, tapu kaydının yerine geçmez.
Mirasçıların ölüm ve akrabalık belgelerini toplaması, mirasçılık belgesi alması, vergi beyannamesini vermesi ve tapuda intikal işlemlerini yürütmesi gerekir. Ancak, miras kalan taşınmazın mirasçılar adına tescili için veraset ve intikal vergisinin tahakkukunun beklenmesi şart değildir. Taşınmazın daha sonra satılması veya üzerinde ayni hak kurulması bakımından ise ilgili verginin tamamen ödenmesi gerekir.
Hollanda’dan alınan belgelerin Türkiye’de kullanılması için belgenin türüne göre apostil, yeminli tercüme veya başka bir tasdik gerekebilir. İsim ve soyadı yazılışlarındaki farklılıklar, özellikle eski nüfus kayıtlarında ve çifte vatandaşlarda ayrıca gecikme yaratabilir.
Hollanda’da düzenlenen vekâletnamenin Türkiye’de kullanılabilmesi de metnin içeriğine bağlıdır. “Bütün işlerimi yapmaya yetkilidir” gibi genel bir cümle, tapu satışı, mirasın reddi, banka hesabı veya dava işlemi için her zaman yeterli olmayabilir. Yetkinin hangi işlem için verildiği açıkça yazılmalı ve belgeyi kullanacak Türk kurumu bakımından önceden kontrol edilmelidir.
NİKÂHSIZ BİRLİKTE YAŞAYANLAR EN BÜYÜK RİSK GRUBUNDA
Hollanda’da, evlilik dışında belediyede resmen kurulan ‘kayıtlı partnerlik’ (geregistreerd partnerschap), yasal mirasçılık bakımından evlilik gibi hak sağlar. Ancak, yalnızca aynı evde yaşamak veya birlikte yaşam sözleşmesi yapmak, çiftleri kendiliğinden birbirlerinin mirasçısı yapmaz. Buradaki uyarımız, evlilik veya resmî kayıtlı partnerlik bağı bulunmadan birlikte yaşayan çiftler içindir.
Hollanda’da uzun yıllar birlikte yaşayan fakat evlenmeyen çiftlerin birbirlerini otomatik olarak mirasçı sandıkları görülüyor. Birlikte oturmak, aynı adreste kayıtlı olmak veya ortak banka hesabı kullanmak, tek başına eşe tanınan miras hakkını yaratmaz. Birlikte yaşayanların samenlevingscontract ile vasiyetnameyi ayrı ayrı değerlendirmesi gerekir.
İkinci evliliklerde de tablo hassastır. Önceki evlilikten çocuklar, yeni eş, üvey çocuklar ve iki ülkedeki mallar arasında denge kurulmadığında, ilk ölümden sonra başlayan anlaşmazlık yıllarca sürebilir. Üvey çocuğun miras vergisi bakımından bazı durumlarda çocuk gibi kabul edilmesi, medeni hukuk bakımından her durumda kendiliğinden mirasçı olduğu anlamına gelmez. Bu iki konu birbirine karıştırılmamalıdır.
MİRAS SADECE MAL DEĞİL, BORÇ DA OLABİLİR
Bir mirasın kabul edilmesi, yalnızca ev, para veya ziynet eşyasının kabulü değildir. Borçlar da mirasın içinde bulunabilir. Hollanda’da mirasçıların mirası kayıtsız şartsız kabul etme, tereke borçlarına karşı kişisel mal varlığını kural olarak koruyan envanter koşuluyla kabul etme (beneficiair aanvaarden) veya reddetme seçenekleri vardır. Aceleyle mal almak, para çekmek veya bazı eşyaları sahiplenmek, dosyanın durumuna göre sonuç doğurabilir. Bu nedenle mal varlığı ve borçlar görülmeden hareket edilmemelidir.
Türkiye’de de mirasın reddi süreye bağlıdır ve işlemin usulüne uygun yapılması gerekir. İki ülkede mal veya borç bulunuyorsa, bir ülkede atılan adımın diğer ülkedeki etkisi ayrıca sorulmalıdır. “Hollanda’da reddettim, Türkiye’de de kendiliğinden bitti” ya da bunun tersi varsayımıyla hareket etmek risklidir.
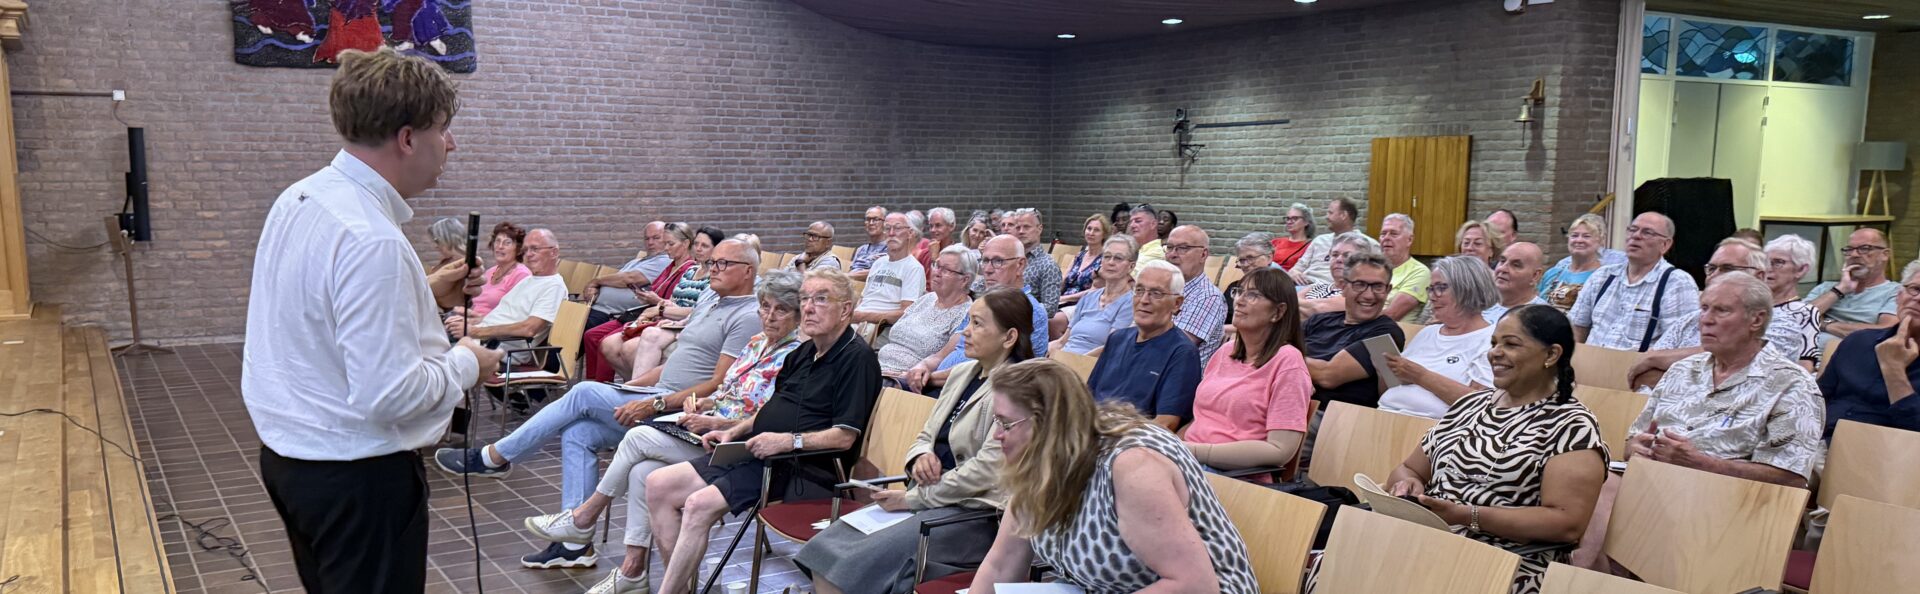 Almere’deki toplantıda katılımcılar, miras vergisi, vasiyetname ve yaşam vasiyetnamesi konusunda konuşmacıya çok sayıda soru yöneltti.
MİRAS VERGİSİNDE 2026 TUTARLARI VE ORANLARI
Hollanda’da miras vergisi, miras kalan net miktara ve mirasçının ölen kişiyle yakınlığına göre hesaplanıyor. Önce kişiye tanınan muafiyet düşülüyor, kalan tutara ilgili oran uygulanıyor. 2026 yılında 158.669 avroya kadar olan vergilendirilebilir bölümde eş ve çocuklar için yüzde 10, torunlar için yüzde 18, diğer mirasçılar için yüzde 30 oranı geçerli. Bu sınırın üzerindeki bölümde oranlar sırasıyla yüzde 20, yüzde 36 ve yüzde 40’a çıkıyor.
| Vergilendirilebilir miras | Eş ve çocuk | Torunlar | Diğerleri |
| 158.669 avroya kadar | %10 | %18 | %30 |
| 158.669 avroyu aşan bölüm | %20 | %36 | %40 |
Ancak oran tablosu tek başına yeterli değildir. Eş, çocuk ve diğer yakınlar için muafiyetler farklıdır. Ölen kişinin nerede yaşadığı, ne kadar süredir yurt dışında bulunduğu ve mirasın hangi ülkedeki mallardan oluştuğu vergi değerlendirmesini değiştirebilir. Türkiye’deki veraset ve intikal vergisi ile Hollanda’daki miras vergisinin aynı dosyada nasıl ele alınacağı, çifte vergilendirmeyi önleyen kurallar ve mahsup imkânları uzman tarafından incelenmelidir.
Hollanda’da, 1 Ocak 2026 ve sonrasında gerçekleşen ölümler için miras vergisi beyannamesinin verilme süresi 20 aydır. Türkiye’de ise süre, ölümün gerçekleştiği ülkeye ve mirasçının bulunduğu yere göre değişir. Örneğin, ölüm Hollanda’da gerçekleşmiş ve mirasçı da Hollanda’da bulunuyorsa, Türkiye’de verilmesi gereken veraset ve intikal vergisi beyannamesi için kural olarak dört aylık süre söz konusudur. Bir ülkenin süresi, diğer ülke için de geçerli sanılmamalıdır.
Hollanda’da yaşayan bir kişinin Türkiye’den miras alması, tek başına Hollanda’da miras vergisi doğurmaz. Miras bırakanın ikameti, vatandaşlığı ve Hollanda’dan ayrılmasının üzerinden geçen süre de önem taşır.
HİZMETİN BEDELİNİ VE KAPSAMINI ÖNCEDEN ÖĞRENİN
Toplantı sonrasında katılımcılara vasiyetname ve yaşam vasiyetnamesi hazırlanmasına yönelik ücretli hizmet de sunuldu. Böyle bir hizmet alınmadan önce toplam bedelin, noter ve kayıt giderlerinin, ölüm sonrası desteğin ve Türkiye bağlantılı işlemlerin kapsamının yazılı olarak öğrenilmesi gerekir.
VASİYETNAMEYİ YAPTIRMAK YETMEZ, ESKİ BELGELER DE GÖZDEN GEÇİRİLMELİ
Yıllar önce hazırlanmış bir vasiyetname, bugünkü aile ve mal varlığı durumuna uymayabilir. Eşin ölmesi, boşanma, yeniden evlenme, yeni çocuk veya torun, Türkiye’de ev alınması, şirket kurulması ya da iki ülkeden birinde sürekli yaşamaya başlanması belgenin yeniden incelenmesini gerektirebilir. Vasiyetnamenin kendiliğinden her değişikliğe uyum sağlayacağı düşünülmemelidir.
Aynı şekilde yaşam vasiyetnamesinde yetkilendirilen kişi artık güvenilir veya ulaşılabilir olmayabilir. Yetkinin tek kişiye mi, iki kişiye birlikte mi verileceği; hesap verebilirlik, denetim ve büyük işlemlerde ikinci imza gibi koruyucu hükümler de düşünülmelidir. Yaşlı kişinin parasının kötüye kullanılmasına karşı belge yalnızca yetki vermemeli, gerektiğinde denetim de kurmalıdır.
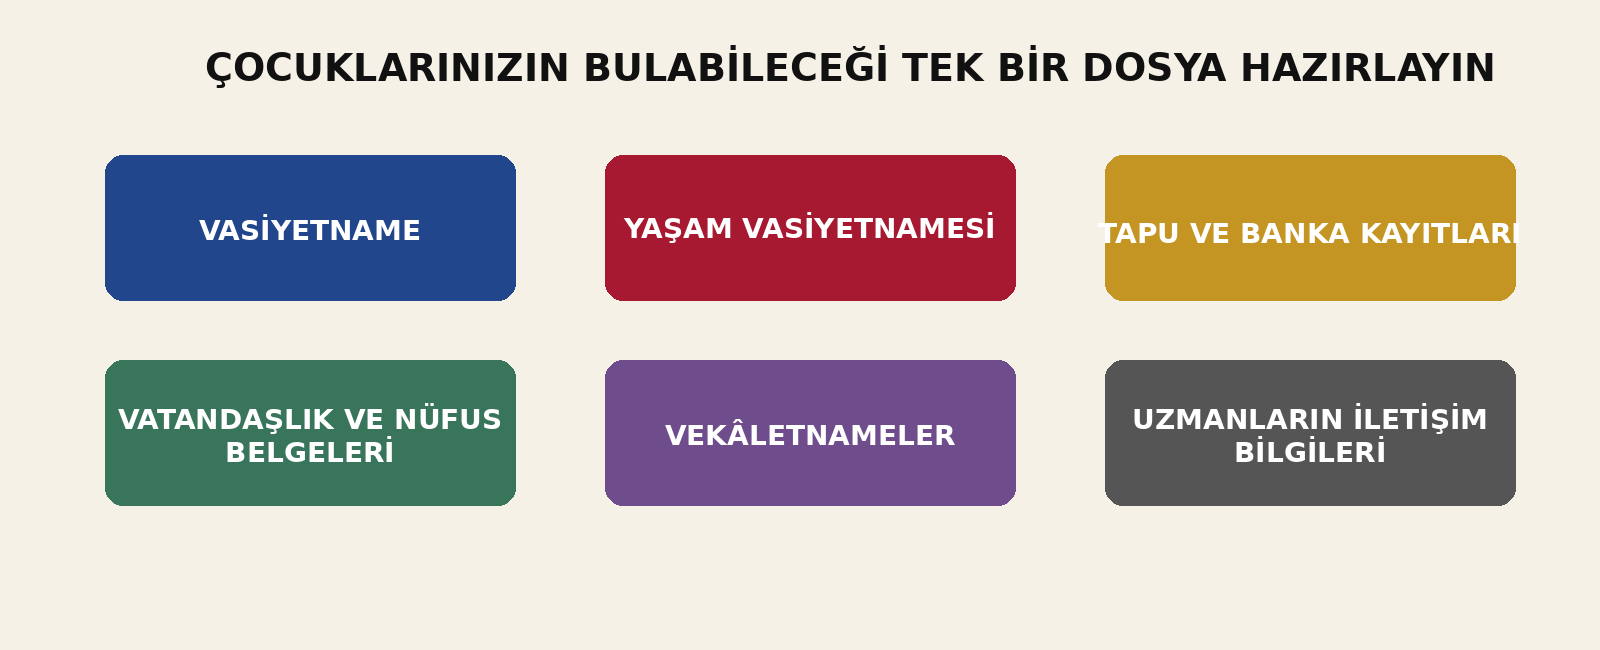 Hollanda ve Türkiye’deki belgeler tek bir aile dosyasında toplanmalı; dosyanın yeri, güvendiğiniz
en az bir kişi tarafından bilinmelidir.
AİLELERİN BUGÜN CEVAPLAMASI GEREKEN YEDİ SORU
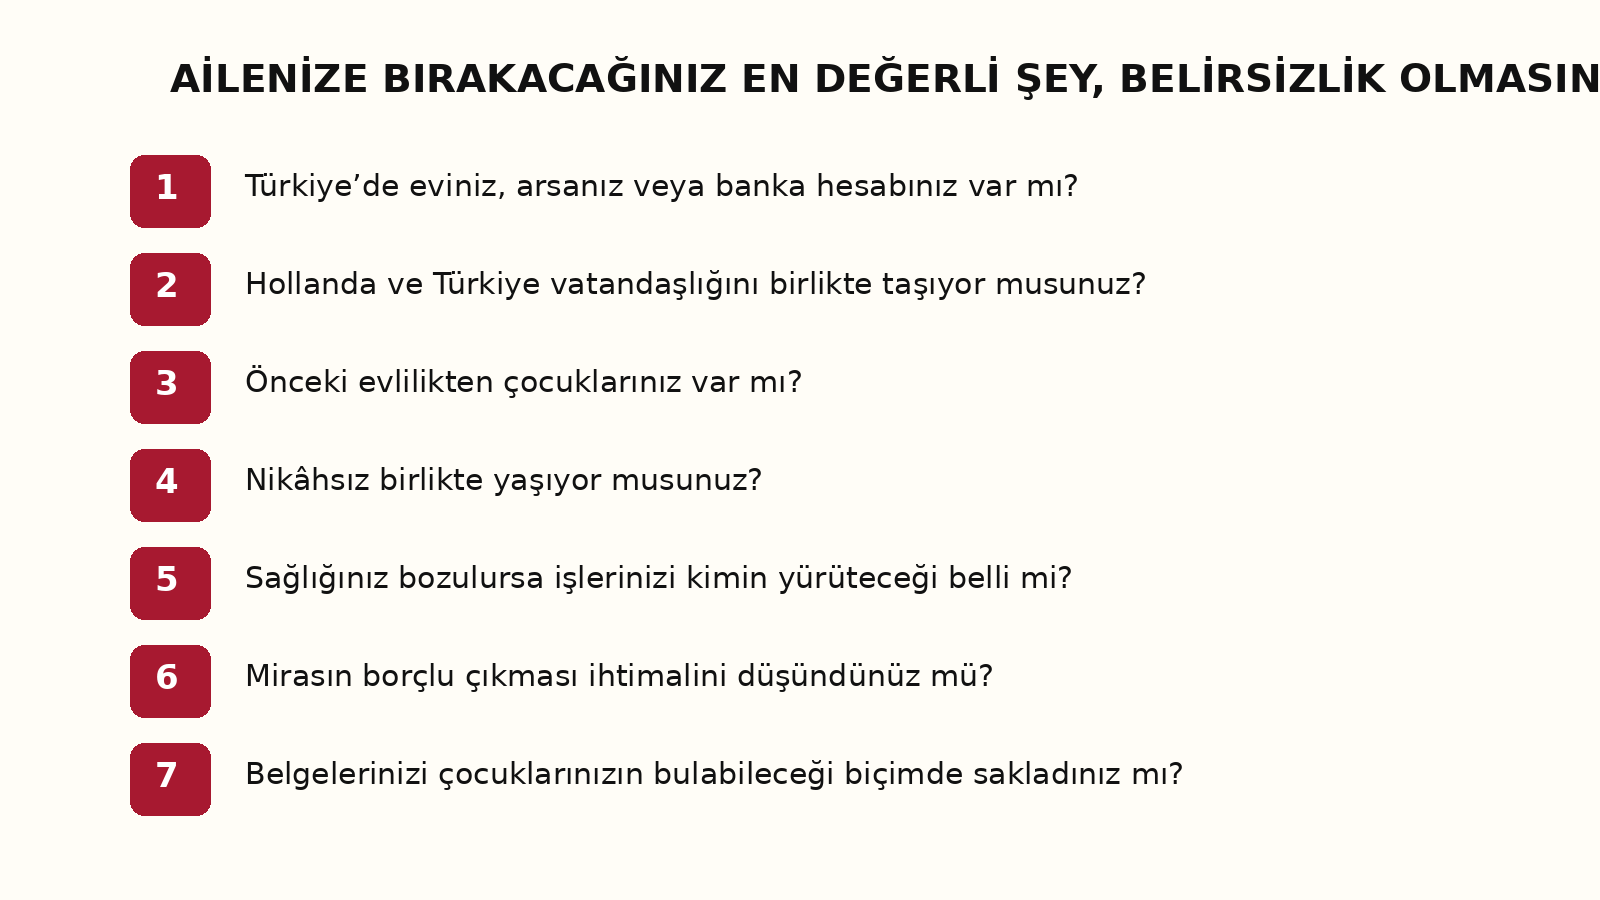
İlk dört sorudan birine ‘evet’, son üç sorudan birine ise ‘hayır’ veya ‘bilmiyorum’ cevabı veriyorsanız, miras hazırlığınızı bir uzmanla gözden geçirmeniz yararlı olabilir.
Belgelerin yeri de en az içeriği kadar önemlidir. Vasiyetnamenin varlığı Hollanda’daki Centraal Testamentenregister üzerinden araştırılabilir; ancak yaşam vasiyetnamesinin kaydı ve belgenin kimler tarafından görülebileceği ayrı kurallara tabidir. Türkiye’deki tapu kayıtları, banka bilgileri, nüfus belgeleri, eski vekâletnameler ve uzmanların iletişim bilgileri de aile tarafından bulunabilecek düzenli bir dosyada tutulmalıdır.
SON SÖZ: ÇOCUKLARINIZA PARA DEĞİL, DÜZENLİ BİR DOSYA BIRAKIN
Miras konuşmak, ölümü çağırmak değildir. Tam tersine, insanın hayattayken ailesini korumasıdır. Bir evin veya banka hesabının değeri ne kadar yüksek olursa olsun, belirsizlik içinde bırakıldığında kardeşleri birbirine düşürebilir. Açık, güncel ve iki ülkenin hukukunu dikkate alan bir düzenleme ise geride kalanlara para kadar kıymetli bir huzur bırakır.
Almere’de katıldığım toplantı bana bir kez daha gösterdi ki, bu konu Hollanda’daki Türk toplumu için genel bir hukuk başlığından çok daha fazlasıdır. Bizler yarım asrı aşan göç tarihimiz boyunca iki ülkede hayat kurduk. Şimdi, o hayatın birikimini çocuklarımıza sorun değil güvence olarak bırakmanın zamanıdır.
ÖNEMLİ NOT: Bu haber genel bilgilendirme amacı taşır ve kişisel hukuk veya vergi görüşü değildir. Uluslararası miras dosyalarında Hollanda noteri, Türk hukuku uzmanı ve gerektiğinde vergi danışmanından aileye özel görüş alınmalıdır.